
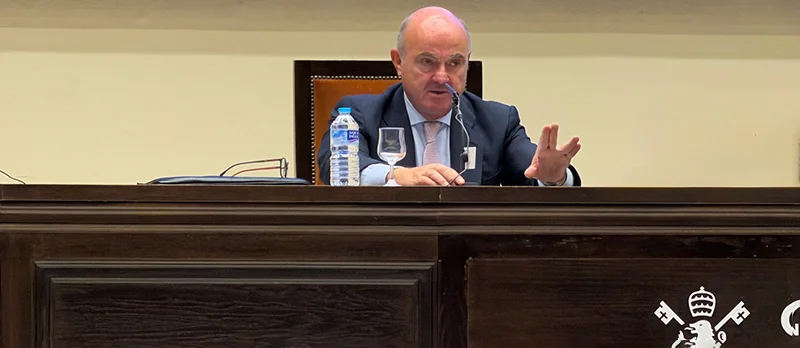
La III edición de las Jornadas de Asset Management de la universidad Comillas ICADE concluyó con una intervención de Luis de Guindos, exvicepresidente del Banco Central Europeo y actual director de la Cátedra de Política Económica Europea. Durante su ponencia, de Guindos realizó un análisis crítico sobre la situación actual de los mercados financieros, destacando las valoraciones superiores a lo normal y las primas de riesgo que se encuentran por debajo de sus medias históricas. Este contexto se ve complicado por el aumento de los tipos de interés reales, lo que aumenta el riesgo de correcciones en los precios de los activos.
A pesar de que la zona euro ha evitado caer en recesión, se enfrenta a un escenario marcado por un shock energético y una política monetaria sin una guía clara. Además, el riesgo geopolítico actual añade incertidumbre, lo que complica aún más la valoración de los mercados por parte de los inversores. De Guindos, en su intervención, enfatizó que su enfoque no iba a ser sobre la gestión de activos, sino sobre el entorno que afecta a la formación de precios en el mercado.
En la misma jornada, José María Marcos, director general de Entidades de la CNMV, ofreció una perspectiva regulatoria que complementó la visión de de Guindos. Este último centró su discurso en los riesgos que amenazan la estabilidad financiera, un aspecto crucial para la toma de decisiones en la gestión de activos. Aunque reconoció la existencia de varias vulnerabilidades en el sistema financiero, de Guindos se enfocó en dos aspectos clave: las valoraciones y la curva de deuda pública.
La primera vulnerabilidad, según de Guindos, son las valoraciones de los activos. En su análisis, las primas de riesgo en los mercados de renta variable, renta fija y crédito están notablemente por debajo de sus medias históricas, lo que indica que los inversores están recibiendo poco a cambio del riesgo que asumen. En el caso de la renta variable, se ha observado que la revalorización se concentra en empresas vinculadas a la inteligencia artificial y en grandes proveedores de servicios en la nube.
De Guindos también hizo hincapié en que no es apropiado comparar la situación actual con la burbuja de las puntocom, afirmando que las empresas actuales poseen planes de negocio y generan ingresos. La preocupación principal para los inversores no radica en si existe una burbuja, sino en la capacidad de estas empresas para cumplir con las expectativas de ingresos y resultados.
La segunda vulnerabilidad mencionada se relaciona con los costes de financiar inversiones, que están ejerciendo presión al alza sobre los tipos de interés. La curva de deuda pública es considerada por de Guindos como uno de los riesgos más significativos en este momento para los mercados. Las rentabilidades de la deuda han aumentado, especialmente en los bonos a 30 años, lo que resulta crucial, dado que la deuda pública sirve de referencia para valorar otros activos. Este aumento en los tipos nominales es más pronunciado que el incremento en la rentabilidad de otros activos.
Contexto: En el pasado, la economía española se ha visto afectada por crisis financieras que han puesto a prueba la solidez de sus instituciones. Las políticas recientes del BCE y la gestión de la deuda pública han sido fundamentales para la estabilización del mercado. La atención hacia la regulación de los mercados y la gestión de activos ha cobrado importancia en un entorno económico incierto, donde la inflación y los tipos de interés juegan un papel crucial en la evolución de la economía nacional. A medida que estos factores continúan influyendo en el clima financiero, la vigilancia sobre las valoraciones y los riesgos asociados se vuelve cada vez más relevante para los inversores y responsables de políticas en España.