
El mercado español de deuda privada ha experimentado un notable crecimiento, alcanzando un total de 71 operaciones en 2025, la cifra más alta en la historia del país. Este incremento del 42% con respecto a las 50 transacciones del año anterior se detalla en el primer informe de Deloitte sobre el seguimiento de la deuda privada en colaboración con SpainCap. La tasa de crecimiento anual compuesta entre 2022 y 2025 ha sido del 21%, superando el 10% de la media europea.
Con este avance, España se sitúa entre los cinco principales mercados europeos en cuanto a deuda privada y destaca como el líder del sur de Europa. Desde 2017, se han registrado 345 operaciones en España, en comparación con 5.781 en el resto de Europa. Aunque el Reino Unido, Francia y Alemania concentran más del 65% de la actividad del mercado, España se posiciona claramente por delante de Italia en la región meridional.
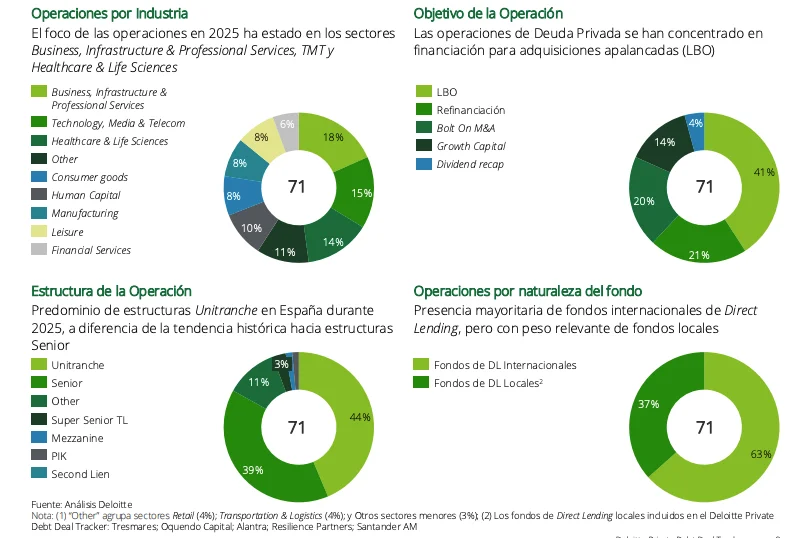
El informe de 2025 también indica que más del 60% de las transacciones están relacionadas con actividades de fusiones y adquisiciones (M&A). En este contexto, los LBO (leveraged buyouts) han representado el 41% de las operaciones, seguidos por refinanciaciones con un 21% y operaciones de bolt-on M&A con un 20%. Los sectores más activos en este crecimiento han sido los de servicios empresariales, infraestructuras y servicios profesionales, con un 18%; tecnología, medios y telecomunicaciones (TMT), con un 15%; y salud y ciencias de la vida, con un 14%.
En cuanto a las estructuras de financiación, el mercado está experimentando cambios significativos. Tradicionalmente, España ha tenido un mayor peso de financiación sénior, debido a la fuerte presencia de bancos locales en el mercado de mid-market. Entre 2017 y 2025, el financiamiento sénior representó el 46% de las operaciones en el país, en comparación con el 31% en Europa, mientras que el unitranche constituyó el 41%, frente al 57% europeo. Sin embargo, esta diferencia se está reduciendo, ya que en 2025 el unitranche representó el 44% de las operaciones, mientras que el sénior alcanzó el 39%.
Deloitte atribuye esta evolución a la creciente influencia de fondos internacionales, la complejidad de las operaciones y la presión competitiva entre direct lenders, especialmente en financiaciones superiores a 75 millones de euros.
Contexto: Desde la crisis financiera de 2008, la deuda privada ha ganado importancia como herramienta de financiación en España, impulsada por la recuperación económica y el aumento de las operaciones de M&A. Las empresas han buscado alternativas a la financiación bancaria tradicional, lo que ha llevado a un crecimiento continuo en este sector. En un entorno donde la inversión en infraestructuras y tecnología es crucial, la deuda privada se ha convertido en un recurso vital para el desarrollo empresarial y la competitividad del país.