
La irrupción de asistentes de inteligencia artificial (IA) en el sector bancario podría modificar significativamente la relación entre los bancos y sus clientes. Mientras los ahorradores podrían beneficiarse de tasas de interés más elevadas para sus depósitos, las entidades financieras también verían alteradas sus prácticas actuales. Este cambio podría impactar el modelo de negocio tradicional, donde los bancos obtienen la mayor parte de sus ingresos del margen entre lo que pagan por los depósitos y lo que cobran por los préstamos.
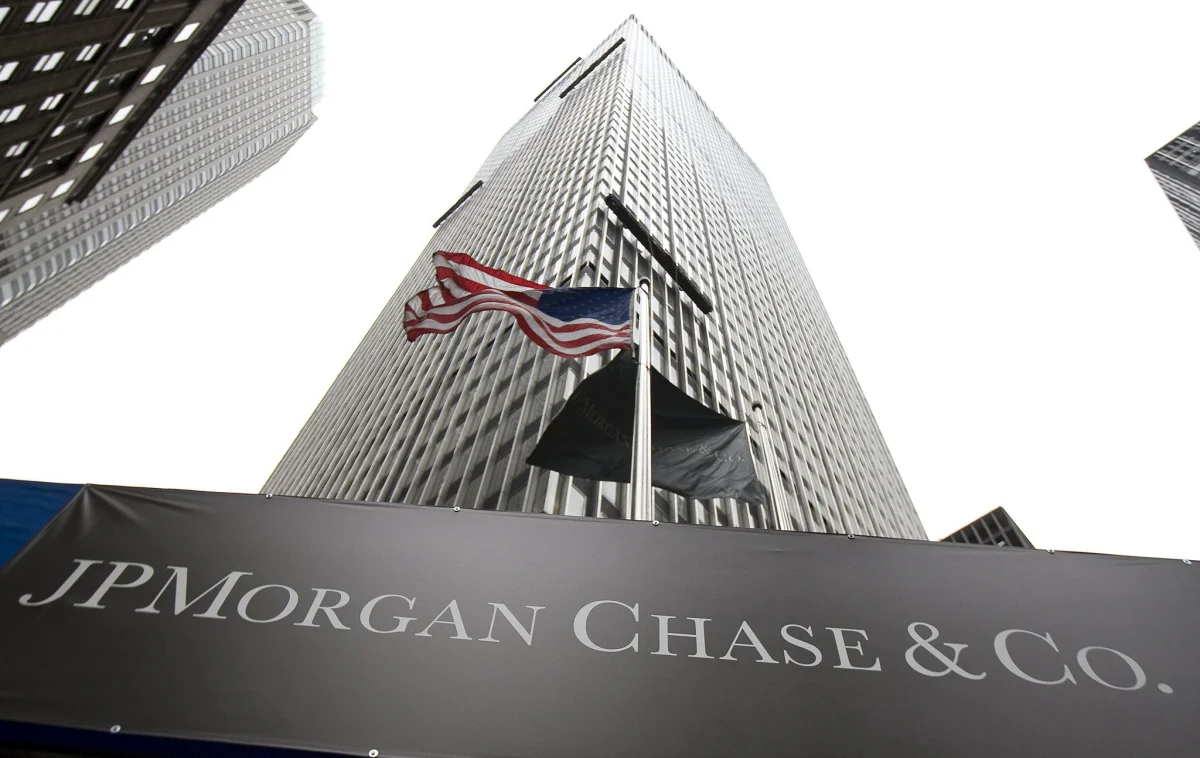
En este contexto, bancos como JPMorgan Chase, Bank of America y Wells Fargo tienen acumulados aproximadamente 1,6 billones de dólares (equivalente a 1,4 billones de euros) en depósitos que actualmente no generan intereses, representando el 16% de sus pasivos. Si estos bancos decidieran ofrecer un interés del 3% por estos fondos, los costes anuales ascenderían a 47.000 millones de dólares, una cifra que correspondería a casi la mitad de sus beneficios conjuntos. Esto plantea interrogantes sobre la sostenibilidad de sus márgenes de beneficio en un futuro próximo.
La teoría sugiere que herramientas como Muse de Meta podrían facilitar que los ahorradores optimicen el uso de su "dinero ocioso". Estas aplicaciones podrían alertar a los clientes sobre opciones más rentables o incluso transferir automáticamente fondos a cuentas con mayores rendimientos, como los fondos del mercado monetario. Tal transformación en la gestión de ahorros podría ser un cambio substancial en la dinámica actual del sector bancario.
Sin embargo, no se debe subestimar la resistencia que podría enfrentar esta innovación. La confianza del consumidor es un factor clave; muchos hogares podrían ser reacios a delegar el control de sus finanzas a agentes automatizados, especialmente aquellos con antecedentes de operar de manera rápida y sin garantías. Además, la incertidumbre sobre la responsabilidad en caso de errores, como el envío de fondos a destinos incorrectos, podría limitar la adopción de estas tecnologías.
A pesar de las preocupaciones, la tendencia hacia un uso más activo de la tecnología por parte de los clientes es innegable. La IA tiene el potencial de empoderar a los ahorradores, incrementando la competencia en el sector y forzando a los bancos a adaptarse a nuevas realidades. La posibilidad de que los clientes se vuelvan menos pasivos podría traducirse en una presión significativa sobre las instituciones financieras tradicionales.
Contexto: La adopción de la inteligencia artificial en el sector financiero se ha acelerado en los últimos años, en parte impulsada por la necesidad de mejorar la experiencia del cliente y optimizar los procesos internos. Los bancos están explorando diversas tecnologías para innovar y atraer a una clientela que busca mejores servicios y condiciones. En España, la digitalización de la banca ha crecido exponencialmente, lo que obliga a las entidades a mantenerse competitivas en un entorno cada vez más exigente.