
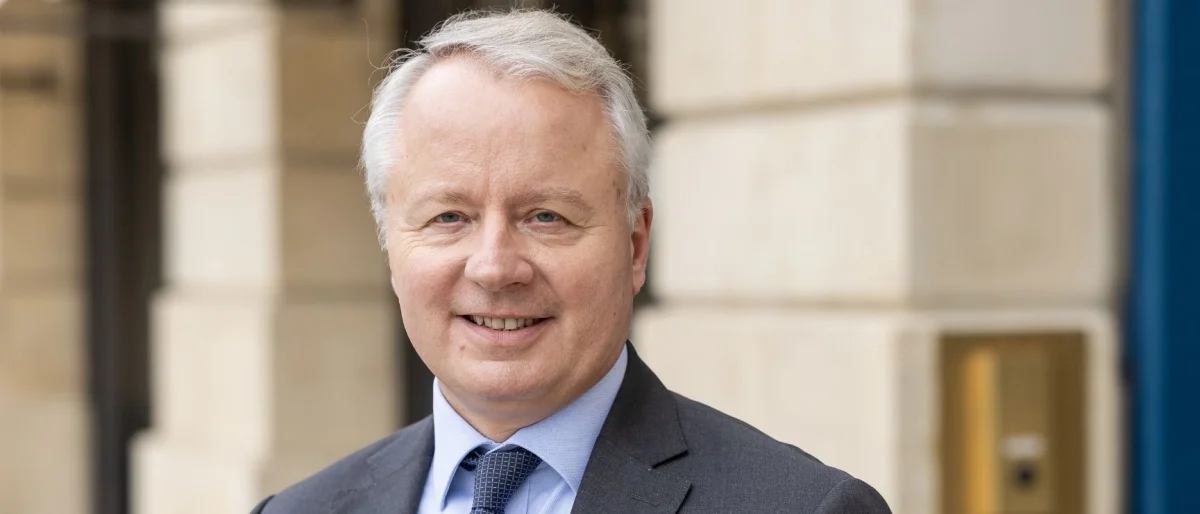
La reciente tensión en vehículos de inversión evergreen ha llevado a un renovado análisis sobre los mecanismos de reembolso y las ventanas de liquidez. Edouard Boscher, responsable de Carmignac Private Equity, subraya que el foco del debate es erróneo, ya que la auténtica prueba para estos fondos no se presenta en el momento en que los inversores desean salir, sino mucho antes, durante el diseño de la cartera.
Según Boscher, un vehículo evergreen no puede ser tratado como un fondo cerrado al que se le añaden ventanas periódicas para reembolsos. La estructura de la cartera de un evergreen es diferente a la de un fondo cerrado. La madurez de los activos, su capacidad para generar distribuciones, así como la gestión de la reserva líquida y el capital comprometido por la gestora, son factores que determinan el margen para responder a las solicitudes de salida.
El capital del vehículo se ajusta con las entradas y salidas de inversión, y sus requisitos de liquidez cambian según las suscripciones, las distribuciones recibidas y los compromisos pendientes. Esto implica una gestión más dinámica, como señala Boscher: “Es necesario revisar semanalmente el capital entrante, los recursos que devuelve la cartera y los desembolsos que se deben atender en el futuro”.
Reconocer la naturaleza del producto es fundamental. Boscher argumenta que la industria ha alimentado expectativas erróneas, sugiriendo que estos vehículos deberían ser denominados como semiilíquidos. Esta terminología refleja mejor la realidad de su funcionamiento.
Desde su lanzamiento hace dos años, Carmignac Private Evergreen ha logrado cumplir con sus objetivos principales, acumulando una rentabilidad superior al 42%. La estrategia de este fondo se ha centrado en reducir el desajuste entre activos y pasivos mediante el uso del mercado secundario, donde actualmente más del 70% de los activos están invertidos en operaciones secundarias, en su mayor parte lideradas por LPs. A largo plazo, se busca estabilizar esta inversión entre el 60% y el 65%.
La elevada exposición a activos secundarios desde el inicio de la estrategia ha permitido a Carmignac desplegar capital rápidamente, obtener diversificación inmediata y reducir la curva J. Los activos secundarios pueden proporcionar distribuciones poco después de ser adquiridos. Boscher destaca que “en algunos casos, se pueden recibir distribuciones pocos días después de completar la transacción”. Esta capacidad de respuesta rápida es esencial para la gestión efectiva de un fondo evergreen.
Contexto: En el ámbito de las inversiones en España, los vehículos evergreen han ganado popularidad en los últimos años, ofreciendo opciones de liquidez que atraen a los inversores. Las gestoras como Carmignac están en el foco de atención, especialmente en un entorno donde la incertidumbre económica y los cambios en las políticas monetarias afectan la confianza de los inversores. La necesidad de una gestión activa de la liquidez es crítica para mantener la estabilidad de estos fondos y satisfacer las expectativas de los inversores.