
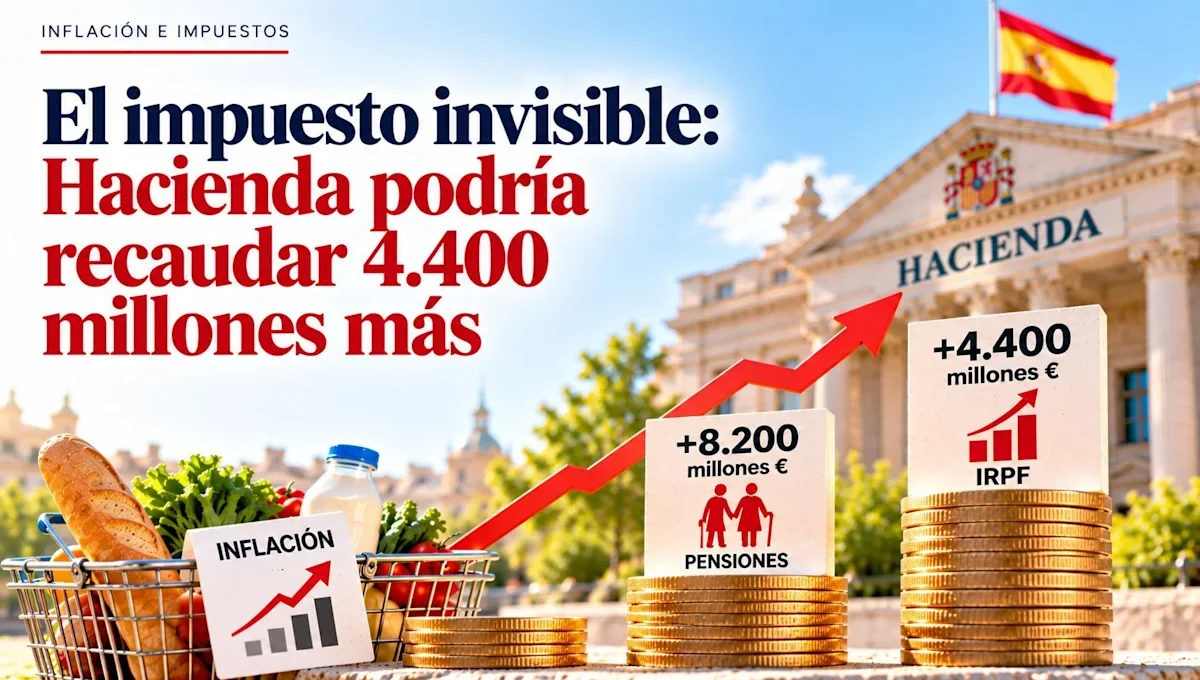
La recaudación tributaria en España ha alcanzado cifras récord, con el IRPF del año 2025 recaudando 142.466 millones de euros, lo que representa un aumento del 10,1% en comparación con el año anterior. Esta situación se produce en un contexto de incrementos salariales nominales, que aunque parecen beneficiosos, no siempre se traducen en una mejora del poder adquisitivo de los trabajadores. Un ejemplo ilustrativo es el de un empleado que recibe un aumento del 4% en su salario, pasando de 30.000 euros a 31.200 euros. A pesar de esta subida, si el coste de la vida también ha aumentado un 4%, su capacidad de compra se mantiene inalterada.
La administración fiscal, representada por Hacienda, se beneficia de este escenario. Aunque los trabajadores pueden ver un aumento nominal en sus ingresos, el sistema fiscal español es progresivo y los tramos impositivos no se ajustan automáticamente con la inflación. Como resultado, los contribuyentes pueden terminar pagando más impuestos proporcionalmente, a pesar de no haber visto un aumento real en su poder adquisitivo. Este fenómeno es conocido como "progresividad en frío". La recaudación adicional se produce sin necesidad de una ley nueva, lo que significa que no hay protestas masivas por parte de la ciudadanía.
El impacto de las subidas salariales en la recaudación fiscal es significativo. Un estudio del Banco de España sugiere que un incremento del 1% en las rentas de los hogares podría resultar en un aumento de aproximadamente 1,85% en la recaudación. Esto indica que el crecimiento de las rentas nominales genera un incremento en la recaudación fiscal más elevado que el aumento porcentual de dichas rentas. Por lo tanto, si se estima que los ingresos de los ciudadanos aumentan un 3,6%, a causa de la inflación, sería razonable anticipar un crecimiento equivalente en la recaudación, incluso bajo un régimen impositivo proporcional.
Para comprender mejor esta dinámica, es útil considerar un ejemplo numérico que demuestre el efecto de estos incrementos en la recaudación. Si las rentas aumentan en un 3,6%, como se estima para las pensiones, la elasticidad calculada por el Banco de España puede ayudar a prever la recaudación futura, considerando que el sistema es progresivo. Esto implica que los últimos euros ganados tributan a un tipo marginal más alto que el tipo medio, lo que provoca que una subida nominal en los salarios incremente la carga fiscal de manera desproporcionada.
Contexto: La gestión fiscal en España ha estado bajo un escrutinio constante, especialmente con el incremento de los precios y la inflación que han afectado a la economía global. La estructura del sistema impositivo, que no se ajusta automáticamente a la inflación, provoca que muchos trabajadores experimenten un aumento en su carga fiscal sin un incremento real en su capacidad de compra. Esto crea un entorno donde la recaudación de Hacienda continúa en niveles máximos, mientras que los ciudadanos enfrentan desafíos para mantener su nivel de vida. La necesidad de una revisión de los tramos impositivos y ajustes anuales se ha vuelto evidente en este contexto económico actual.