
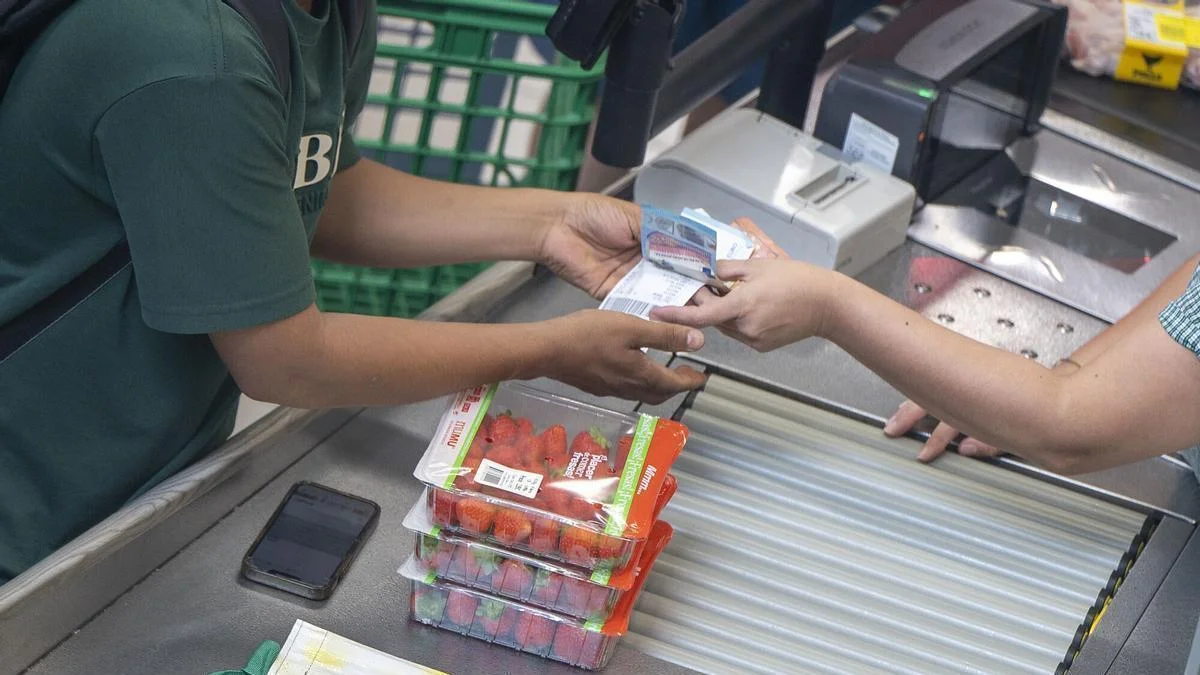
Los consumidores experimentan una mayor sensación de dolor al pagar con dinero en efectivo en comparación con el uso de tarjetas de crédito o débito. Este fenómeno psicológico se debe a la conexión mental que las personas establecen con el dinero físico, que lo convierte en un recurso más tangible y valioso. La investigación indica que, al utilizar efectivo, los individuos tienden a ser más conscientes de sus gastos, lo que puede llevar a una mejor gestión financiera.
Un estudio reveló que el uso de efectivo puede ayudar a las personas a controlar mejor sus finanzas. En este sentido, se ha observado que el efectivo hace que los consumidores sean más cuidadosos a la hora de gastar, ya que sienten una pérdida más significativa al entregar billetes en comparación con el simple deslizamiento de una tarjeta. Además, el dolor emocional asociado con el gasto en efectivo puede resultar en decisiones de compra más racionales.
Expertos en economía del comportamiento sugieren que la forma en que las personas manejan el dinero puede influir en su bienestar financiero a largo plazo. Utilizar efectivo podría ser una estrategia efectiva para evitar gastos impulsivos, ya que cada transacción se siente más costosa. En contraste, el uso de tarjetas puede fomentar un gasto más elevado debido a la percepción de que el dinero no se está "perdiendo" de manera tangible.
Las implicaciones de estos hallazgos son significativas para la forma en que los consumidores abordan sus compras diarias. La adopción de métodos de pago que generen una mayor conciencia sobre los gastos podría contribuir a una mejor salud financiera en general. Por lo tanto, se sugiere que los individuos consideren el uso de efectivo como una herramienta para optimizar su gestión financiera.
Contexto: En los últimos años, el auge de los pagos digitales ha transformado la manera en que los consumidores realizan transacciones. Según el Banco de España, en 2021, el 40% de los pagos se realizaron mediante tarjetas, mientras que el uso de efectivo ha ido disminuyendo, representando solo el 30% de las transacciones. Esta tendencia ha suscitado un debate sobre los efectos del dinero en efectivo frente a los métodos digitales, especialmente en un contexto donde el control de gastos y la planificación financiera son cada vez más relevantes para los hogares españoles.