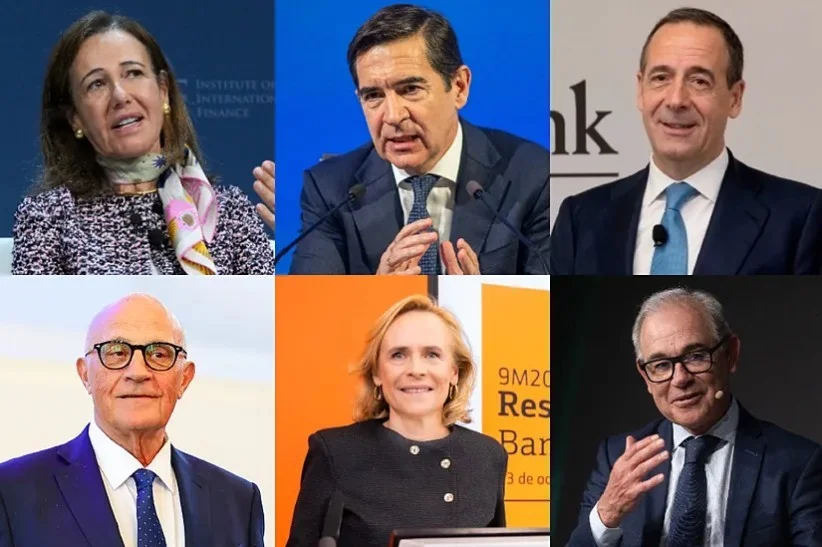
Las entidades financieras en España están implementando diferentes métodos para determinar la retribución variable de sus directivos. Banco Sabadell es la entidad que presenta el esquema más complejo, con un total de nueve requisitos que deben cumplirse para acceder a su bonus anual, cifra que en la práctica se eleva a once criterios. Este enfoque busca alinear la compensación de sus ejecutivos con la mejora de la solvencia y la generación de capital, un nuevo indicador estratégico que representa un 10% en el cómputo final.
Por su parte, Banco Santander, BBVA, CaixaBank, Banco Sabadell, Bankinter y Unicaja han adoptado distintas fórmulas para valorar la retribución variable de sus presidentes y consejeros delegados. Mientras que el BBVA ha decidido reducir el pago de bonuses a su plantilla a pesar de haber superado los objetivos, CaixaBank y Unicaja utilizan distintos indicadores para evaluar el desempeño de sus equipos. En el caso de CaixaBank, la retribución se basa en criterios cualitativos y cuantitativos, que incluyen resultados financieros y satisfacción del cliente.
El Banco Sabadell ha añadido en su evaluación la medición de la calidad del capital, considerando no solo el capital de máxima calidad (CET1) sino también los dividendos generados durante el periodo. Esta estrategia se integra dentro de un marco más amplio de revisión de objetivos para el ejercicio 2026 y está alineada con las recomendaciones supervisoras que buscan fortalecer la gestión del riesgo y la solvencia.
En contraste, Santander ha optado por simplificar su sistema de bonus, poniendo el foco principal en la rentabilidad como el indicador clave de la retribución variable. Esto refleja una tendencia en la que las entidades financieras están buscando mecanismos más claros y efectivos para vincular la remuneración de sus ejecutivos con el rendimiento real de la empresa.
La variabilidad en los sistemas de bonus de los bancos refleja no solo las diferencias en sus estrategias de gestión, sino también una respuesta a las crecientes exigencias regulatorias y a las expectativas del mercado sobre la sostenibilidad y la creación de valor a largo plazo. La implementación de indicadores como la creación de capital y la rentabilidad es fundamental para garantizar la confianza de los inversores y la estabilidad del sector bancario español.
Contexto: En los últimos años, el sector bancario en España ha enfrentado un entorno de cambios regulatorios y de mercado que ha llevado a las entidades a reevaluar sus estrategias de compensación. La BCE ha instado a los bancos a adoptar prácticas más prudentes en la gestión de riesgos y en la asignación de recursos, lo que ha influido en la forma en que se determinan las retribuciones. Además, los resultados financieros de las entidades han mostrado una recuperación moderada tras la crisis provocada por la pandemia, lo que ha añadido presión para que se alineen los incentivos ejecutivos con el rendimiento a largo plazo.