Un estudio reciente de Amundi revela que un alarmante 70% de los inversores que se autodenominan "expertos" no pueden responder correctamente a tres preguntas fundamentales sobre finanzas personales, conocidas como las "big three". Este análisis se basa en una encuesta realizada a 18.000 personas de 26 países, que incluye tanto a inversores como a ahorradores.
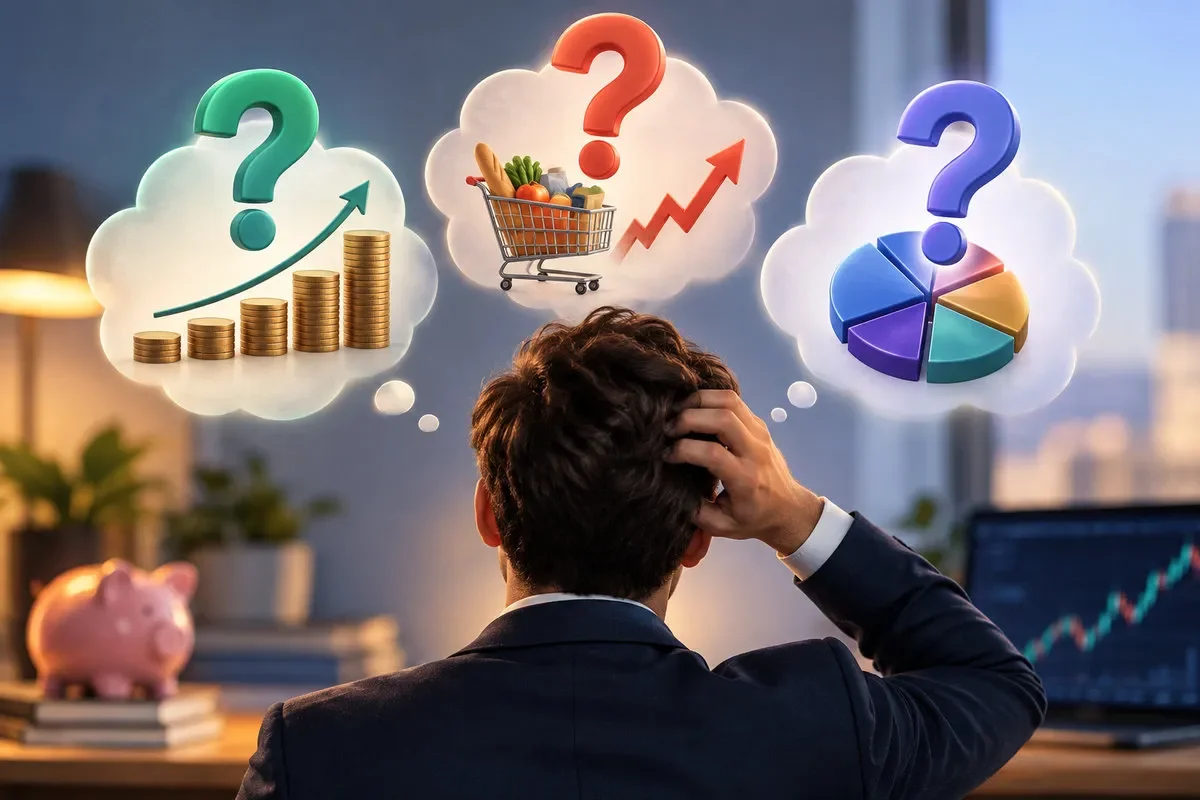
Las preguntas planteadas por las economistas Annamaria Lusardi y Olivia S. Mitchell evalúan conocimientos sobre el interés compuesto, la inflación y la diversificación. La primera pregunta indaga sobre el crecimiento de 100 euros en una cuenta de ahorro con un interés del 2% anual durante cinco años. La respuesta correcta es que se tendrá más de 102 euros, ya que el monto final, incluyendo el interés compuesto, sería 110,41 euros.
La segunda pregunta se refiere a la relación entre la inflación y el interés, donde se establece que si una cuenta ofrece un 1% de interés y la inflación alcanza el 2%, el poder adquisitivo disminuirá. La tercera pregunta aborda la diversificación, afirmando que invertir en una sola acción conlleva más riesgo que hacerlo a través de un fondo de inversión. La respuesta correcta es que es falso que una sola acción garantice una rentabilidad más segura.
A nivel global, solo el 44% de los inversores logra acertar las tres preguntas, mientras que un 26% acierta dos, un 19% responde correctamente a una, y un 11% no acierta ninguna. La situación es aún más preocupante entre los ahorradores que no han comenzado a invertir, donde solo 16% logra el pleno.
Curiosamente, los inversores de alto patrimonio parecen ser los más seguros de sus conocimientos, pero son también los que muestran peores resultados en el estudio, con solo un 36% acertando las tres preguntas. Estos inversores suelen buscar asesoramiento profesional, con un 87% de ellos recurriendo a expertos, en comparación con el 58% de los inversores minoristas.
La tendencia también se observa con la edad de los encuestados. Los mayores de 61 años son los que menos confían en sus conocimientos financieros, pero tienen un mayor acierto, con un 53% acertando las tres preguntas. En contraste, solo el 35% de los jóvenes de 21 a 30 años logra el mismo nivel de éxito. Este patrón sugiere que la confianza no siempre se correlaciona con el conocimiento financiero.
Contexto: La educación financiera es crucial en el actual entorno económico, donde la gestión de ahorros e inversiones se vuelve cada vez más relevante. En España, el IBEX 35 y otros índices reflejan la necesidad de que los ciudadanos comprendan mejor el funcionamiento de los mercados. La creciente preocupación sobre la jubilación y la sostenibilidad financiera en el futuro destaca la importancia de programas de educación que ayuden a mejorar el conocimiento financiero entre la población.