
El asset-based finance (ABF) está ganando terreno en el ámbito de la deuda privada, ampliando así su universo de inversión. Este tipo de financiación, que utiliza los flujos de caja de activos y derechos económicos como fuente de repago, se presenta como una opción atractiva para los inversores institucionales. La creciente competencia en el sector del direct lending ha hecho que el ABF se convierta en una alternativa viable para aquellos que buscan rentabilidad.
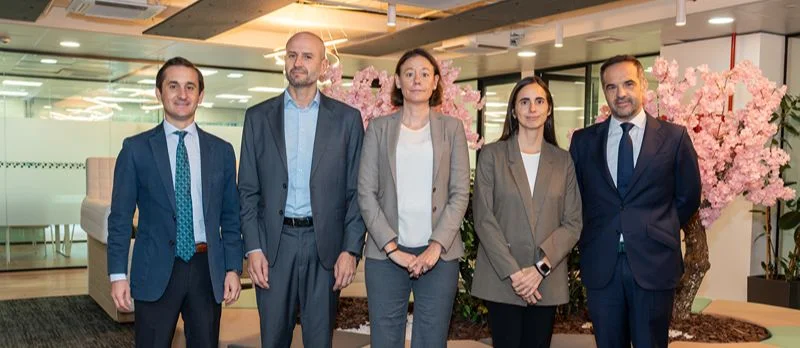
Durante la XXIX edición del Think Tank de AlterForum, se discutieron las oportunidades que el mercado del ABF ofrece. Entre los participantes estuvieron Ignacio Astorqui, socio de Afi; Conchi Bravo, directora adjunta de Inversiones Alternativas de Mapfre AM; Ángel de Molina, vicepresidente senior de Desarrollo de Negocios de PIMCO; Natalia Paz Silva, CFA, gestora de Inversiones de Santalucía AM; y Cipriano Sancho, responsable de Inversiones Alternativas de Santander AM.
La comparación entre el direct lending y el ABF revela diferencias significativas. Natalia Paz Silva destaca que, en el direct lending, el enfoque se centra en la capacidad de pago de la empresa, considerando factores como la generación de caja, el apalancamiento, la estructura de capital, los accionistas y las posibilidades de refinanciación. En contraste, el ABF requiere un análisis del comportamiento del activo subyacente, así como de sus flujos de caja y de su potencial de recuperación en diferentes escenarios. También es crucial evaluar la calidad de los procesos de concesión de crédito de los originadores.
El método de amortización también varía entre ambos tipos de financiación. En muchos préstamos respaldados por activos, la amortización se realiza progresivamente mediante los ingresos generados, mientras que en las estructuras de direct lending, el repago se concentra en el vencimiento y puede depender de una refinanciación. Ángel de Molina señala que esta característica, junto con la existencia de un colateral, puede mejorar el perfil de protección y liquidez de la inversión. Además, el crecimiento del sector de direct lending ha hecho que el binomio rentabilidad-riesgo del ABF sea más atractivo.
Por su parte, Cipriano Sancho subraya un aspecto adicional en la comparación: la oportunidad de acceder a estructuras con una alta proporción de deuda investment grade, lo que permite obtener una prima de rentabilidad. En algunas transacciones, el diferencial puede incluso superar al del direct lending, lo que resalta el potencial del ABF en el actual entorno financiero.
Contexto: La expansión del mercado de deuda privada en España ha sido impulsada por la creciente necesidad de diversificación en las carteras de inversión de los fondos institucionales. Con un enfoque en la sostenibilidad y la búsqueda de nuevos activos, el ABF se presenta como una solución innovadora. Las entidades como Mapfre, PIMCO y Santander AM están activamente involucradas en este sector, lo que refleja un interés considerable en adaptar sus estrategias de inversión a las nuevas realidades económicas. Además, el aumento en los tipos de interés y el entorno de incertidumbre económica refuerzan la importancia de explorar fuentes de rentabilidad alternativas.