
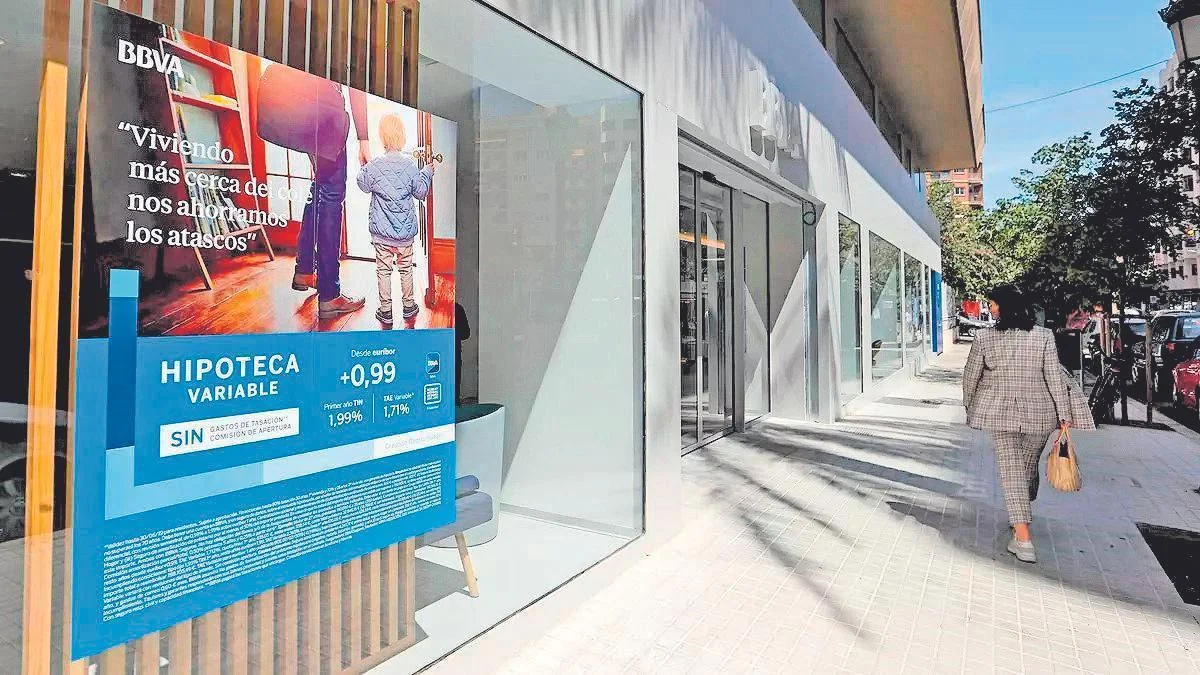
El euríbor ha alcanzado su nivel más elevado desde 2024, superando el 3%. Este aumento en el índice de referencia impacta directamente en el coste de las hipotecas, que pueden encarecerse hasta 1.000 euros anuales para los prestatarios. Esta situación representa un desafío significativo para aquellos que tienen préstamos hipotecarios vinculados a este indicador, ya que el aumento del euríbor se traduce en mayores cuotas mensuales.
Desde principios de año, el euríbor ha experimentado un incremento constante, lo que ha llevado a que muchas familias se enfrenten a una presión financiera considerable. Este fenómeno no solo afecta a los hogares, sino que también incide en el mercado inmobiliario y en la economía en general, ya que el encarecimiento de las hipotecas puede desincentivar nuevas compras y ralentizar el crecimiento del sector.
Los analistas advierten que, en caso de continuar esta tendencia, el número de impagos podría aumentar, lo que representaría un riesgo para las entidades financieras. En consecuencia, se espera que los bancos revisen sus políticas de concesión de créditos para adaptarse a la nueva realidad del mercado. Este contexto se agrava por la incertidumbre económica global y las decisiones de política monetaria del BCE, que han llevado a un aumento generalizado de los tipos de interés.
El impacto del euríbor es particularmente relevante en España, donde un gran porcentaje de las hipotecas están referenciadas a este índice. La situación actual podría llevar a una revisión de las condiciones de los préstamos existentes y a un aumento en la necesidad de asesoramiento financiero para los prestatarios. Al mismo tiempo, el sector de la construcción y los promotores inmobiliarios podrían ver afectadas sus ventas y proyectos en curso.
La evolución del euríbor es un indicador clave para la salud del mercado hipotecario en España, y su aumento puede tener consecuencias a largo plazo en la economía nacional. En este contexto, es vital que tanto los prestatarios como los bancos se preparen para los posibles cambios en el panorama financiero.
Contexto: El euríbor es el índice más utilizado en España para calcular los intereses de las hipotecas, y su variación afecta a millones de hogares. A lo largo de los últimos años, el BCE ha implementado diversas medidas para controlar la inflación, lo que ha influido en el comportamiento de los tipos de interés. Desde 2020, el mercado hipotecario ha sido testigo de fluctuaciones significativas, y el aumento actual del euríbor marca un punto de inflexión que podría impactar negativamente en la recuperación económica del país.