
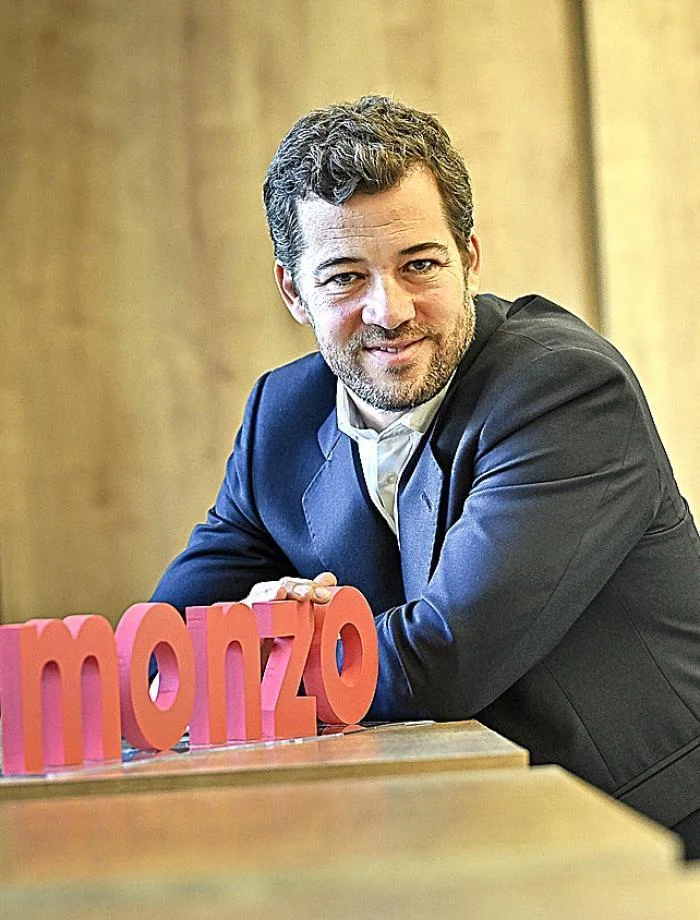
Monzo, un neobanco con sede en el Reino Unido, ha lanzado recientemente en España una cuenta remunerada que ofrece una TAE del 4%. Esta iniciativa busca atraer a clientes que buscan alternativas atractivas para sus ahorros, en un momento en que la competencia entre entidades bancarias se intensifica debido a la creciente oferta de productos de ahorro.
La expansión de Monzo en el mercado español está liderada por Francisco Sierra, quien se unió a la compañía tras su paso por Western Union. Anteriormente, Sierra ocupó posiciones relevantes en N26 durante tres años. Su experiencia en el sector se complementa con la de otros altos ejecutivos del equipo, como Federico González Estradé, cofundador y una pieza clave en la obtención de la licencia operativa y en las relaciones con los reguladores.
El equipo de Monzo en España también incluye a Marina Correa, quien se encarga de la gestión de productos y que anteriormente trabajó en N26, donde lideró el lanzamiento de varios servicios financieros. María Callan, responsable de marketing, aporta su experiencia de casi cinco años en Amazon y su trayectoria en Revolut, y Aldo Montolio, quien supervisa riesgos y cumplimiento, llega de Bunq y ha trabajado en PwC España.
Monzo opera en España a través de una sucursal de su filial irlandesa, beneficiándose del pasaporte comunitario que permite a entidades de la UE ofrecer servicios en otros países miembros. Esto significa que las cuentas corrientes en Monzo tienen IBAN español, lo que facilita la domiciliación de pagos y la gestión de finanzas para los usuarios locales.
El modelo de contratación de talento en Monzo sigue una tendencia observada en otros neobancos, donde se prefiere incorporar profesionales provenientes de otras startups del sector, como Revolut y N26, en lugar de atraer a ejecutivos de entidades bancarias tradicionales. Este enfoque busca inyectar dinamismo e innovación en el equipo.
Contexto: A medida que el sector bancario en España se adapta a un entorno de tipos de interés más altos, los bancos tradicionales han comenzado a ofrecer productos de ahorro más competitivos. La llegada de neobancos como Monzo, que desafían el status quo con ofertas atractivas, refleja un cambio significativo en las preferencias de los consumidores hacia soluciones financieras más flexibles y tecnológicas. El crecimiento de estos nuevos actores ha reconfigurado el panorama financiero, impulsando a las entidades tradicionales a reconsiderar sus estrategias en el mercado de ahorro.