
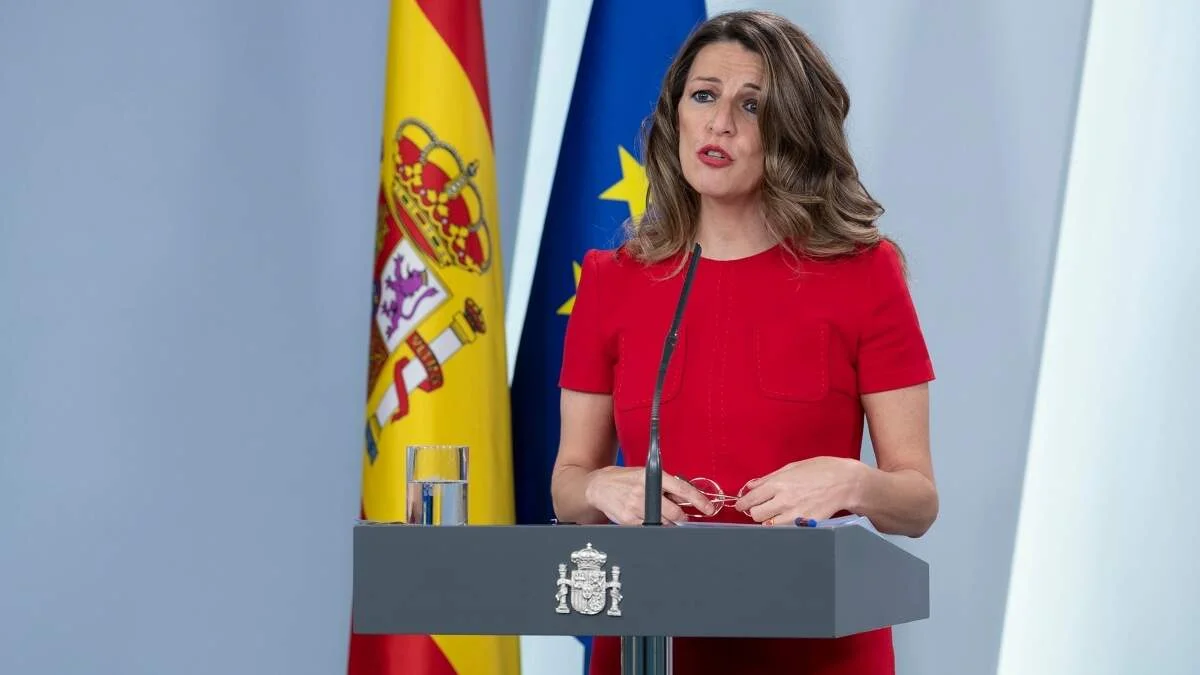
La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha establecido un ambicioso objetivo: lograr la aprobación del nuevo salario mínimo interprofesional (SMI) antes de las elecciones generales programadas para el 29 de noviembre. Este adelanto en el calendario se produce en un contexto donde la Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA) expresa su preocupación por la posibilidad de que el Gobierno implemente nuevas regulaciones laborales sin el consenso necesario con los empresarios, incluyendo la reforma del registro horario.
El Ministerio de Trabajo ha otorgado a la comisión de expertos encargada de asesorar sobre el SMI aproximadamente tres semanas para que presente su propuesta para el año 2027. Este plazo sugiere que el informe se entregará a finales de octubre o a principios de noviembre, adelantándose notablemente a los calendarios de años anteriores, donde las modificaciones generalmente se ratificaban en febrero. Díaz ha rechazado la idea de que este cronograma esté vinculado a la cita electoral, subrayando que los trabajadores no deben ver afectado su poder adquisitivo debido a los comicios.
A pesar de las afirmaciones de la ministra, analistas del sector sugieren que hay un interés claro en establecer el nuevo SMI antes del 29-N. Esto requeriría acelerar tanto el análisis técnico como el proceso de negociación posterior. Actualmente, el salario mínimo se encuentra fijado en 1.221 euros brutos mensuales, distribuidos en 14 pagas, lo que equivale a 17.094 euros al año. Este monto es el resultado de un incremento del 3,1% aprobado en febrero de 2026, con efectos retroactivos desde el 1 de enero.
El futuro aumento del SMI estará condicionado por la evolución de la inflación, que se ha convertido en un factor clave para los autónomos. Según el Instituto Nacional de Estadística (INE), el indicador adelantado del IPC de septiembre refleja una inflación interanual del 4,9%, lo que representa un incremento de seis décimas respecto a agosto. Por su parte, la inflación subyacente, que excluye alimentos no elaborados y productos energéticos, se sitúa en el 3,1%.
Este escenario da pie a un debate sobre los métodos que deberían emplearse para definir el SMI de 2027. Una alternativa es utilizar el último IPC interanual disponible, mientras que otra opción sería considerar la evolución media de los precios en los últimos doce meses, que se ha establecido en 3,3%. La elección entre estas dos referencias tiene importantes implicaciones tanto para los trabajadores como para las empresas que dependen de salarios ajustados al mínimo.
Si el SMI se incrementara en un 4,9%, este pasaría de 1.221 euros a aproximadamente 1.281 euros brutos mensuales, lo que representaría un aumento anual cercano a 838 euros. En caso de que el aumento se limitara al 3,3%, el nuevo SMI se establecería en unos 1.258 euros mensuales. Esto pone de manifiesto la relevancia de la inflación en el debate sobre el salario mínimo y su impacto en la economía laboral española.
Contexto: Desde el aumento del SMI en 2026, el debate sobre el salario mínimo ha cobrado mayor importancia en España, especialmente en un contexto donde los precios continúan en alza. Las elecciones generales del 29 de noviembre han intensificado la atención hacia las políticas laborales del Gobierno. La necesidad de un equilibrio entre la protección del poder adquisitivo de los trabajadores y la sostenibilidad económica para las empresas se vuelve un tema clave en la agenda política y económica del país.