
Las tasas de interés en depósitos a un año han experimentado un aumento significativo en los principales bancos de España, en un esfuerzo por atraer y retener clientes en un entorno de tipos de interés crecientes. Actualmente, los bancos están ofreciendo tasas entre el 2,25% y el 3% TAE. Esta mejora en la oferta surge tras el incremento del tipo de interés en la zona euro al 2,5%.
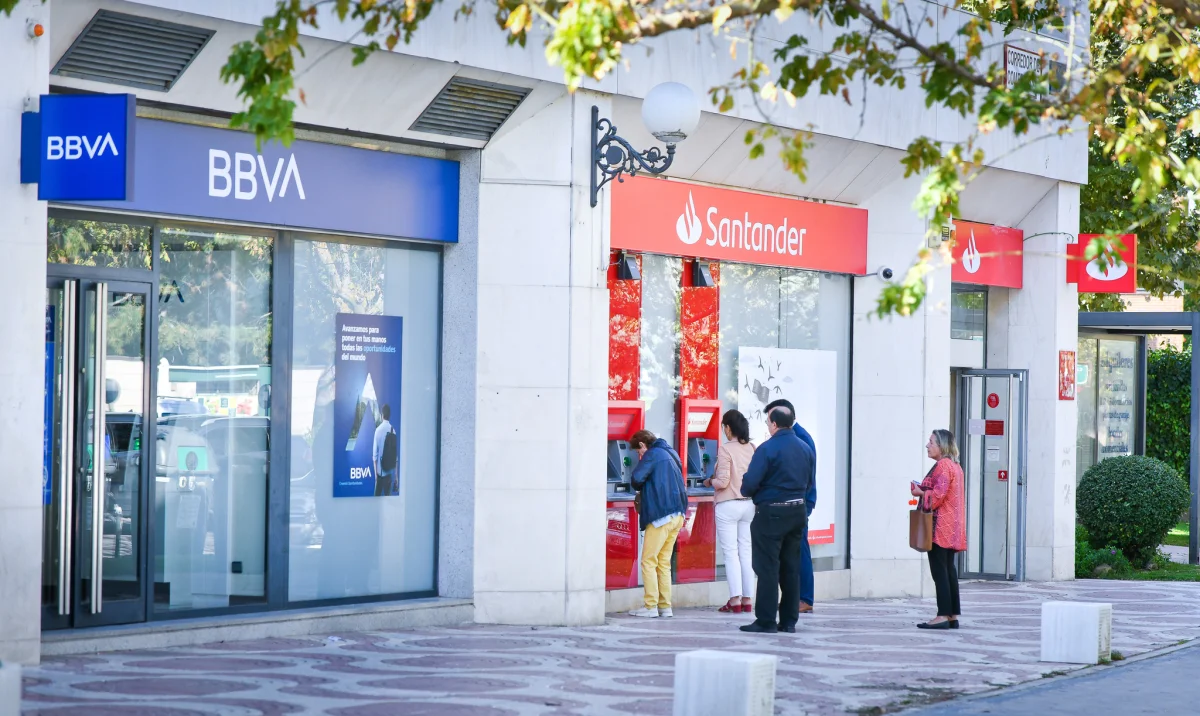
El banco Santander proporciona un tipo de interés del 2,25% para depósitos a doce meses, con la posibilidad de incrementarlo a un 2,75% para aquellos clientes que aporten dinero nuevo y contraten productos adicionales, como seguros o carteras de inversión. Este enfoque está diseñado para promover otros servicios de la entidad, que generan comisiones.
BBVA, por su parte, ha ajustado su oferta a un 2,5% TAE para el mismo plazo, después de haber ofrecido tasas por debajo del 1% hace un año. Aunque su oferta estándar incluye un depósito combinado que distribuye fondos entre imposiciones a plazo fijo y un fondo de inversión, la remuneración actual se alinea mejor con el entorno de tipos de interés vigente.
Otro competidor, Bankinter, ha lanzado una promoción que ofrece un 3% TAE, destacándose en el mercado por su agresiva estrategia de captación de ahorros. Estos productos de ahorro personalizados no están disponibles para todos los clientes y requieren un nivel de vinculación específico o un perfil particular.
Las ofertas de estos grandes bancos reflejan una tendencia más amplia en el sector financiero, donde las entidades están adaptando sus productos para maximizar el atractivo en un contexto de tipos de interés en alza. Las condiciones para acceder a estas tasas a menudo dependen de la contratación de servicios adicionales, lo que también sugiere un enfoque en la generación de ingresos a través de comisiones.
Contexto: El aumento en las tasas de interés en depósitos se produce en un entorno donde el Banco Central Europeo (BCE) ha incrementado los tipos para combatir la inflación. Este movimiento ha llevado a los bancos a revisar sus ofertas para competir en la captación de depósitos, especialmente en un mercado donde la competencia es intensa. Este cambio es significativo para los ahorradores en España, que buscan maximizar el rendimiento de sus inversiones en un clima económico que sigue siendo incierto.