
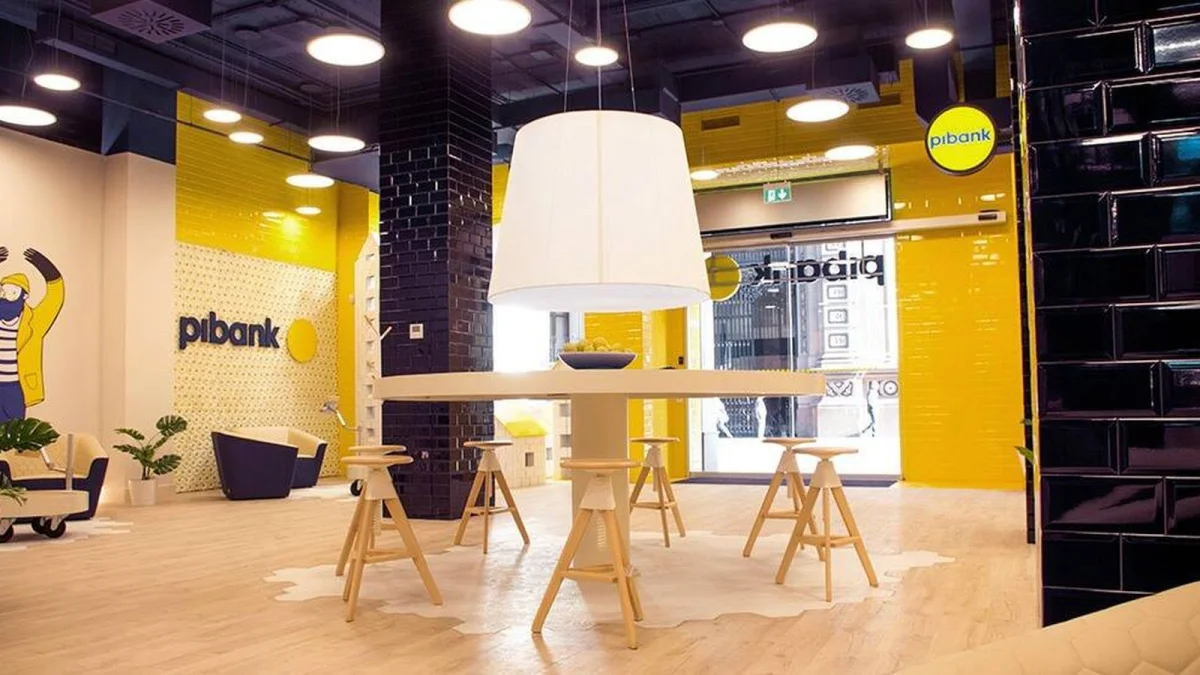
La decisión reciente del Banco Central Europeo (BCE) de incrementar sus tipos de interés en 25 puntos básicos ha llevado a diversas entidades financieras a ajustar la retribución que ofrecen a sus clientes. En este contexto, Pibank ha anunciado mejoras significativas en sus productos de ahorro. A partir del 29 de septiembre, la rentabilidad de su Depósito Pibank a 12 meses aumentará al 3,03% TAE, aplicable tanto para nuevos clientes como para aquellos que ya son parte de la entidad.
El Depósito Pibank se caracteriza por no requerir importes mínimos ni máximos, permitiendo abonos de intereses de forma trimestral y ofreciendo la opción de cancelaciones parciales o totales. Además, desde el 1 de octubre, la Cuenta Remunerada Pibank también verá un incremento en su rentabilidad, que pasará del 1,76% TAE al 2,02% TAE. Este producto también se distingue por no tener condiciones ni comisiones asociadas, y los intereses se abonarán mensualmente.
Asimismo, la Cuenta Nómina Pibank incrementará su tipo de interés a 2,50% TIN (equivalente a 2,52% TAE) para saldos superiores a 5.000 euros. Este cambio también será efectivo el 1 de octubre y estará libre de comisiones, además de ofrecer a los clientes acceso gratuito a cajeros a nivel mundial.
Mario Piñuela, director de Pibank, ha subrayado que la entidad continúa enfocándose en ofrecer una propuesta de ahorro que combine competitividad, simplicidad y flexibilidad. Según sus declaraciones, Pibank busca ser una opción atractiva para aquellos que desean ahorrar sin complicaciones ni la necesidad de cambiar de entidad para acceder a buenos tipos de interés.
Otras entidades también están respondiendo a la nueva situación del mercado. Por ejemplo, MyInvestor ha lanzado un depósito que ofrece una rentabilidad de hasta 3,5% TAE, mientras que Banca March ha elevado la rentabilidad de su depósito a 12 meses al 2,8% TAE. Por su parte, Arquia Banca ha introducido un depósito con una rentabilidad del 3,25% TAE.
Contexto: Desde que el BCE comenzó a ajustar sus tipos de interés para combatir la inflación, los bancos en España han empezado a revisar sus ofertas de productos de ahorro. Este cambio de política monetaria se produce en un entorno donde los tipos de interés habían estado históricamente bajos, lo que ha llevado a una creciente competencia entre las entidades para atraer y retener clientes. Con estas nuevas medidas, los bancos buscan fortalecer su atractivo en un mercado cada vez más dinámico.