
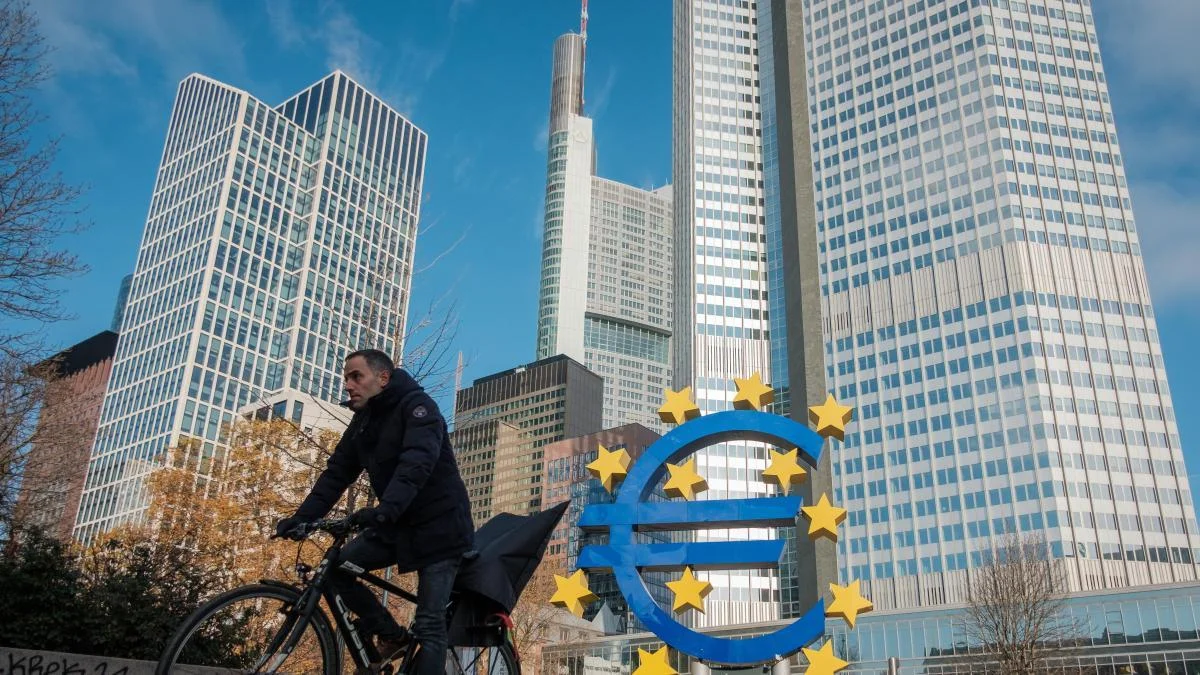
Tres organizaciones de usuarios bancarios han enviado cartas al ministro de Economía, Carlos Cuerpo, y al gobernador del Banco de España, José Luis Escrivá, advirtiendo sobre la falta de un mecanismo de protección ante fraudes en el proyecto de euro digital que está desarrollando la Unión Europea. Las asociaciones, que incluyen a la Federación de Consumidores y Usuarios (CECU), la Asociación de Usuarios Financieros (Asufin) y la Asociación de Consumidores Europea (BEUC), también han contactado al ministro de Consumo, Pablo Bustinduy.
La advertencia se produce en un momento crucial para el desarrollo del euro digital, ya que las negociaciones están en una fase decisiva entre el Parlamento Europeo, la Comisión y el Consejo. Según las organizaciones, la ausencia de un sistema de reembolso en caso de fraude supone un menor nivel de protección para los consumidores en comparación con otros métodos de pago privado, como las tarjetas de crédito, que sí cuentan con esta garantía.
Las asociaciones han señalado que el diseño actual del euro digital podría limitar su uso principalmente a transacciones entre particulares. En caso de problemas con terceros, como en compras online, los usuarios del euro digital asumirían la mayoría de las pérdidas, a diferencia del 35% que los usuarios de tarjetas de crédito tendrían que cubrir en situaciones de fraude, según informes de la Autoridad Bancaria Europea (EBA) y el Banco Central Europeo (BCE).
El marco regulador que se aplicaría al euro digital estaría regido por la Directiva de Servicios de Pago, lo que excluye disputas comerciales contra terceros por bienes defectuosos o no entregados. Esta limitación podría afectar negativamente la adopción del euro digital, según los consumidores, que advierten de un posible “daño reputacional” que podría comprometer su capacidad para competir con sistemas internacionales de pago.
Las preocupaciones expresadas por estas asociaciones reflejan un creciente debate sobre la viabilidad del euro digital en el mercado europeo. Sin un mecanismo adecuado para proteger a los usuarios frente a fraudes, el nuevo sistema podría no alcanzar su objetivo de convertirse en una solución soberana europea para las transacciones digitales.
Contexto: En los últimos años, el BCE ha estado investigando la implementación de un euro digital como respuesta a la creciente digitalización de los pagos y al uso de criptomonedas. Las instituciones europeas han enfatizado la necesidad de asegurar la confianza del consumidor en este nuevo medio de pago, dada la importancia de mantener la competitividad frente a sistemas de pago ya establecidos. La implementación del euro digital podría influir significativamente en la economía española, especialmente en el ámbito del comercio electrónico y las transacciones internacionales.